รีไฟแนนซ์บ้าน คือการกู้ธนาคารใหม่มาปิดหนี้บ้านเดิมเพื่อได้ดอกเบี้ยต่ำลง ส่วนใหญ่นิยมทำเมื่อครบ 3 ปี เพราะสัญญาเดิมมักมีค่าปรับไถ่ถอนก่อน 3 ปี และดอกเบี้ยช่วงโปรโมชันหมดพอดี ก่อนรีไฟแนนซ์ให้ลองขอลดดอกเบี้ยกับธนาคารเดิม (Retention) ก่อน เพราะค่าใช้จ่ายมักต่ำกว่ามาก
จะคุ้มหรือไม่ ต้องเทียบ “ดอกเบี้ยที่ประหยัดได้” กับ “ค่าใช้จ่ายในการรีไฟแนนซ์” ใช้เครื่องคำนวณกลางบทความเทียบค่างวดดอกเบี้ยเดิมกับดอกเบี้ยใหม่ได้
สรุปสั้น ๆ
- นิยมทำเมื่อครบ 3 ปี หลังพ้นค่าปรับไถ่ถอนก่อนกำหนด
- ค่าใช้จ่าย: ค่าประเมิน ค่าจดจำนอง อากรแสตมป์ ประกัน (แล้วแต่มาตรการและธนาคาร)
- Retention: ขอลดดอกเบี้ยกับธนาคารเดิม ค่าธรรมเนียมต่ำ เอกสารน้อย
- คุ้มเมื่อดอกเบี้ยที่ประหยัดใน 3 ปี > ค่าใช้จ่ายรีไฟแนนซ์ชัดเจน
รีไฟแนนซ์ vs ขอลดดอกเบี้ยธนาคารเดิม
| รีไฟแนนซ์ (ธนาคารใหม่) | Retention (ธนาคารเดิม) | |
|---|---|---|
| ดอกเบี้ย | มักได้โปรโมชันต่ำช่วง 3 ปีแรก | ลดลงได้บ้าง ขึ้นกับการต่อรอง |
| ค่าใช้จ่าย | ค่าประเมิน ค่าจดจำนอง อากร ประกัน | ค่าธรรมเนียมการปรับดอกเบี้ย (มักต่ำกว่า) |
| เอกสาร/เวลา | มาก ใช้เวลาหลายสัปดาห์ | น้อย เร็วกว่า |
| เหมาะกับ | ส่วนต่างดอกเบี้ยมากและหนี้คงเหลือสูง | อยากได้ดอกเบี้ยลดแบบไม่ยุ่งยาก |
คำนวณว่ารีไฟแนนซ์คุ้มไหม
- ดูยอดหนี้คงเหลือและดอกเบี้ยปัจจุบันจากธนาคารเดิม
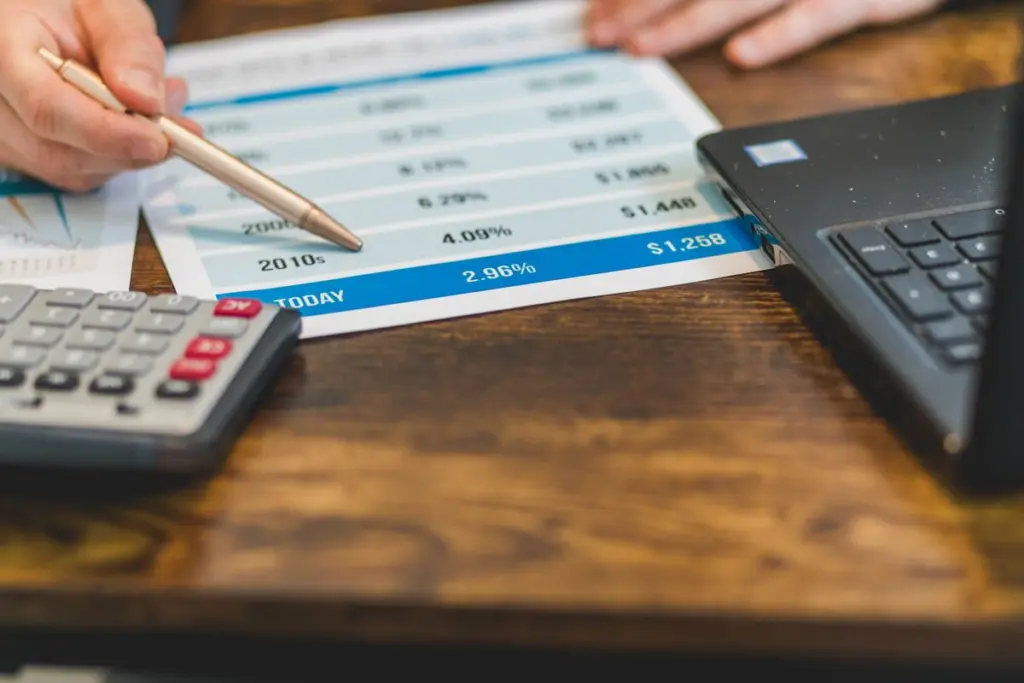
- ขอข้อเสนอดอกเบี้ยเฉลี่ย 3 ปีจากธนาคารใหม่อย่างน้อย 2–3 แห่ง
- คำนวณค่างวดทั้งสองแบบในเครื่องมือกลางบทความ ดูส่วนต่างต่อเดือน × 36 เดือน
- ลบด้วยค่าใช้จ่ายรีไฟแนนซ์ทั้งหมด ถ้ายังเหลือส่วนต่างพอสมควร ถือว่าคุ้ม
- ยื่นข้อเสนอให้ธนาคารเดิมพิจารณา Retention ก่อนตัดสินใจ
เทคนิคเพิ่มเติม
- ถ้าค่างวดลดลง ลองจ่ายเท่าเดิม ส่วนเกินจะไปตัดเงินต้น ทำให้หมดหนี้เร็วขึ้น
- ตรวจว่าสัญญาใหม่มีค่าปรับไถ่ถอนก่อนกำหนดกี่ปี
- ระวังข้อเสนอที่บังคับซื้อประกันหรือผลิตภัณฑ์อื่นแพงเกินจำเป็น
เคล็ดลับ
ดอกเบี้ยบ้านที่จ่ายจริงใช้ลดหย่อนภาษีได้ไม่เกิน 100,000 บาทต่อปี อ่าน ลดหย่อนภาษี 2569
คำถามที่พบบ่อย
รีไฟแนนซ์บ้านควรทำตอนไหน
นิยมทำเมื่อครบ 3 ปี หลังพ้นช่วงค่าปรับไถ่ถอนก่อนกำหนดและดอกเบี้ยโปรโมชันหมด
รีไฟแนนซ์บ้านมีค่าใช้จ่ายอะไรบ้าง
ค่าประเมินหลักประกัน ค่าจดจำนอง อากรแสตมป์ และประกันอัคคีภัย ขึ้นกับธนาคารและมาตรการรัฐ
Retention คืออะไร
การขอลดอัตราดอกเบี้ยกับธนาคารเดิม โดยไม่ต้องย้ายธนาคาร
รีไฟแนนซ์บ้านคุ้มไหม
คุ้มเมื่อดอกเบี้ยที่ประหยัดได้มากกว่าค่าใช้จ่ายรีไฟแนนซ์ชัดเจน ควรคำนวณก่อนตัดสินใจ
อ่านต่อ / ใช้ต่อ
กู้ซื้อบ้านครั้งแรก · เช็กเครดิตบูโร · ลดหย่อนภาษีดอกเบี้ยบ้าน
✍️ เรียบเรียงโดยทีมงาน maneedee · อ้างอิง: หลักการสินเชื่อที่อยู่อาศัยทั่วไปของธนาคารพาณิชย์ · ทีมงาน maneedee เรียบเรียงเป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงินเฉพาะบุคคล · ค่าธรรมเนียมจริงขึ้นกับแต่ละธนาคารและมาตรการของรัฐในแต่ละช่วง · ข้อมูล ณ วันที่เผยแพร่ กฎหมาย อัตรา และสิทธิ์อาจเปลี่ยน ตรวจสอบประกาศทางการอีกครั้ง
ภาพปก: Towfiqu barbhuiya / Pexels